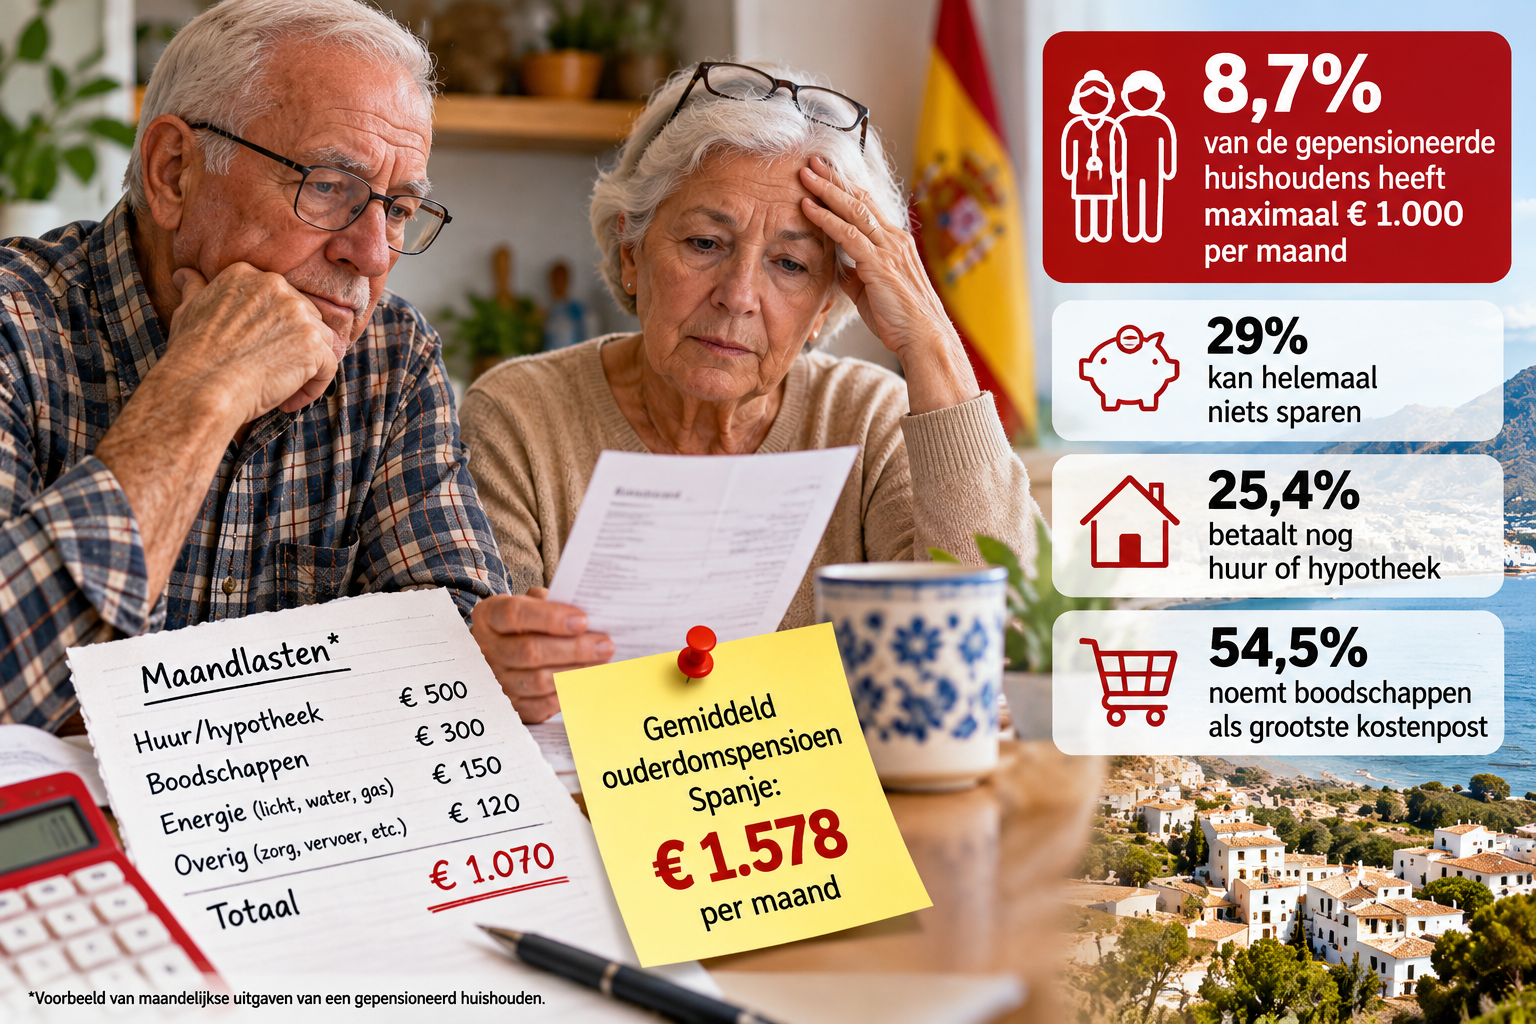
Een recent onderzoek van Cofidis toont aan dat 8,7 % van de Spaanse gepensioneerde huishoudens een netto maandinkomen van maximaal €1.000 heeft, terwijl 4,5 % zelfs minder dan €600 per maand verdient. Ongeveer 29 % van de gepensioneerden kan niets sparen, en 30,8 % zet minder dan 10 % van het inkomen opzij. Bij onverwachte kosten van €1.000 kan 9,5 % dit niet met eigen middelen dekken. In zo’n situatie zou 38,5 % een banklening aanvragen, 26,7 % familie of vrienden om hulp vragen, en 12,6 % een creditcard gebruiken.
De woonsituatie speelt een grote rol. 69,4 % woont in een eigen woning zonder hypotheek, maar 25,4 % betaalt nog steeds voor huisvesting, waaronder 14,5 % met hypotheek en 11 % in huur. Huurders besteden vaak meer dan 40 % van hun inkomen aan huur; 16,8 % geeft zelfs meer dan de helft van het inkomen aan de verhuurder. De grootste kostenposten zijn voeding (54,5 %) en energie, water en gas (29 %).
Regionale verschillen zijn duidelijk. Aragón, Baskenland, Navarra en Asturië scoorden relatief gunstig, terwijl de Canarische Eilanden, Andalusië en Extremadura onderaan lagen. Volgens het Europese armoedenetwerk EAPN leefde in 2025 19,2 % van de Spaanse 65‑jarigen en ouder in armoede of sociale uitsluiting, en 16,4 % leefde onder de inkomensarmoedegrens.
Het gemiddelde pensioen in oktober 2026 bedroeg ongeveer €1.376 per maand, met een ouderdomspensioen van €1.578. Deze gemiddelden verdoezelen echter de grote variatie in individuele situaties, waarbij factoren zoals arbeidsverleden, woonlasten en spaargeld de financiële zekerheid van ouderen sterk beïnvloeden.